Guía LocoWin España
Impuestos sobre ganancias de casino online en España
 Disponible en ES
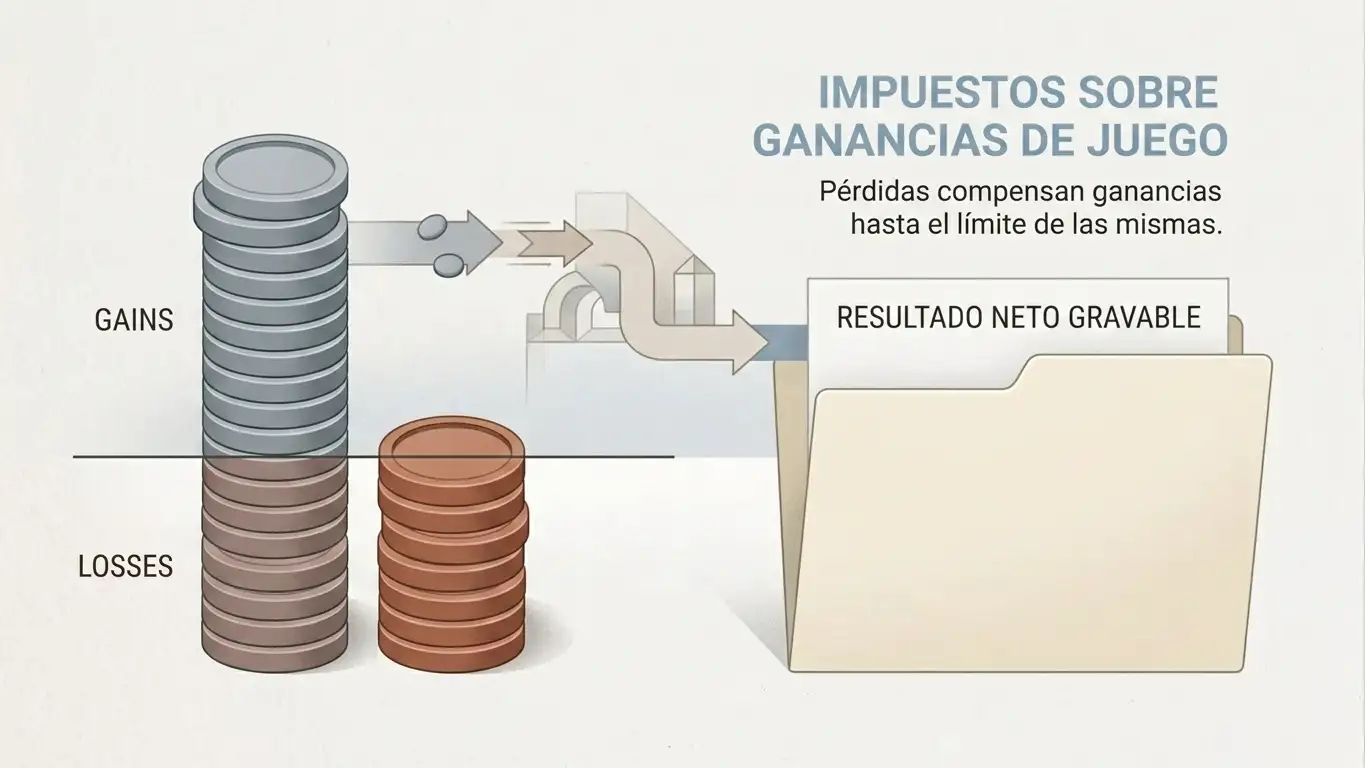
En España, las ganancias del juego deben tenerse en cuenta a efectos del IRPF. El Manual práctico de Renta 2025 de la Agencia Tributaria incluye los premios obtenidos por juegos, concursos, rifas o combinaciones aleatorias entre las ganancias patrimoniales que se integran en la base imponible general. Para juegos sin fines publicitarios, las pérdidas del juego pueden compensarse hasta el límite de las ganancias obtenidas. Las pérdidas que excedan de las ganancias del mismo periodo no se computan fiscalmente como pérdida.
Esta página explica la regla general y cómo organizar la información necesaria para revisarla, pero no calcula una cuota personal ni sustituye el criterio de la AEAT o de un asesor que conozca la situación concreta del contribuyente. Para ejercicios futuros debe consultarse el manual correspondiente al año fiscal aplicable.
- La referencia actual: Manual práctico de Renta 2025
- Qué significa que la ganancia vaya a la base general
- Cómo funciona la compensación de pérdidas de juego
- Ejemplo conceptual de ganancias menos pérdidas
- Qué documentación conviene conservar
- Depósitos y retiradas no son por sí solos la ganancia fiscal
- La licencia del operador y los impuestos del jugador son cuestiones distintas
- No confunda «ganancia de juego» con cada premio aislado
- Qué no cubre esta guía fiscal
- Checklist antes de preparar la declaración
- Preguntas frecuentes
- Conclusión: documentar primero, calcular después
La referencia actual: Manual práctico de Renta 2025
La fuente primaria utilizada es el Manual práctico de Renta 2025 de la Agencia Tributaria, publicado para la campaña correspondiente a ese ejercicio. El manual sitúa las ganancias y pérdidas patrimoniales que no derivan de la transmisión de elementos patrimoniales en la base imponible general y cita expresamente los premios de juegos entre los ejemplos.
Para los juegos sin fines publicitarios, la AEAT indica que las pérdidas pueden compensarse hasta el límite de las ganancias obtenidas. En otra sección del mismo manual, la Agencia precisa que las pérdidas del juego que excedan de las ganancias del juego del mismo periodo no se computan fiscalmente como tales. Esto impide trasladar un saldo negativo de juego como si fuera una pérdida patrimonial ordinaria sin límite.
La regla debe aplicarse al ejercicio fiscal correspondiente. Si un lector consulta esta guía para una declaración de un año posterior, el paso correcto es abrir el manual de Renta de ese nuevo ejercicio y confirmar que el tratamiento no ha cambiado.
Qué significa que la ganancia vaya a la base general
La distinción entre renta general y renta del ahorro es relevante porque no todas las ganancias patrimoniales se integran en el mismo bloque del IRPF. El manual de la AEAT explica que las ganancias y pérdidas que no derivan de transmisiones de elementos patrimoniales forman parte de la base imponible general. Los premios del juego aparecen dentro de esa categoría.
Esta guía no convierte esa clasificación en un porcentaje de impuesto. El resultado final de una declaración depende de la totalidad de las rentas, circunstancias personales, deducciones, comunidad autónoma y otras reglas aplicables. Por eso sería incorrecto afirmar que una determinada ganancia de casino «tributa al X por ciento» sin conocer y calcular el conjunto de la situación fiscal.
La información útil para el jugador es anterior al cálculo: saber que las ganancias no deben tratarse como dinero fiscalmente invisible y que las pérdidas de juego tienen una regla específica de compensación.
Cómo funciona la compensación de pérdidas de juego
La AEAT distingue los premios procedentes de juegos, rifas o combinaciones aleatorias sin fines publicitarios. Para esos supuestos, las pérdidas pueden compensarse hasta el importe de las ganancias obtenidas. Además, el manual aclara que las pérdidas de juego que exceden de las ganancias del mismo periodo no se computan fiscalmente.
La idea práctica puede expresarse como un límite: las pérdidas pueden reducir la ganancia de juego computable hasta cero dentro del marco permitido, pero no convertir el juego en una pérdida fiscal neta negativa que reduzca otras rentas por el exceso. Esta explicación es conceptual y debe verificarse con la normativa del ejercicio concreto.
Importante
No todos los premios se tratan de forma idéntica. La AEAT separa, entre otros supuestos, los juegos sin fines publicitarios de determinadas combinaciones promocionales. Esta página se centra en la regla general relevante para el juego con dinero y no extiende la compensación a categorías que la fuente excluye.
Ejemplo conceptual de ganancias menos pérdidas
Supongamos que, durante un mismo ejercicio, una persona obtiene 4.000 EUR de ganancias de juego y acredita 2.500 EUR de pérdidas de juego computables dentro del mismo marco. Como ejemplo conceptual, la diferencia es 1.500 EUR. El objetivo del ejemplo es mostrar cómo opera el límite de compensación, no calcular la cuota final de IRPF.
En un segundo ejemplo, si las ganancias fueran 4.000 EUR y las pérdidas de juego computables ascendieran a 5.000 EUR, la regla descrita por la AEAT no permite convertir el exceso de 1.000 EUR en una pérdida fiscal que reduzca otras rentas. La compensación queda limitada por las ganancias del juego.
| Ejemplo | Ganancias de juego | Pérdidas de juego | Lectura conceptual |
|---|---|---|---|
| A | 4.000 EUR | 2.500 EUR | Las pérdidas quedan por debajo de las ganancias y reducen la diferencia del juego. |
| B | 4.000 EUR | 5.000 EUR | El exceso de pérdidas sobre las ganancias no genera una pérdida fiscal neta de juego según la regla general descrita. |
Qué documentación conviene conservar
La regla fiscal solo es útil si el contribuyente puede reconstruir de forma razonable lo ocurrido durante el periodo. Por eso conviene conservar los registros disponibles de la actividad de juego, sin asumir que un único formato sea suficiente en todos los casos.
- Historial de depósitos y retiradas disponible en la cuenta.
- Movimientos de juego o informes de actividad cuando la plataforma permita descargarlos.
- Extractos bancarios o de otros medios de pago que ayuden a conciliar entradas y salidas.
- Comunicaciones o justificantes relacionados con premios y operaciones relevantes.
- Capturas o exportaciones de datos si el operador no conserva indefinidamente el historial visible.
- Una nota del periodo al que corresponde cada registro para evitar mezclar ejercicios fiscales.
Depósitos y retiradas no son por sí solos la ganancia fiscal
Un error frecuente consiste en mirar únicamente cuánto dinero salió de la cuenta bancaria hacia el casino y cuánto volvió. Esos movimientos son útiles para reconstruir la actividad, pero no siempre describen por sí solos el resultado fiscal completo. Puede haber saldo que permanezca en la cuenta, múltiples sesiones, premios y pérdidas intermedias o movimientos que atraviesen más de un método de pago.
Por eso, la documentación ideal combina el historial de pagos con el historial de juego o con el resumen que proporcione la plataforma. El objetivo es poder explicar de dónde procede la cifra utilizada y a qué periodo corresponde.
Para LocoWin, las condiciones operativas de cobro se analizan por separado de la cuestión fiscal. Una retirada puede ser una señal financiera útil, pero la tributación no debe deducirse mecánicamente del número de retiradas.
La licencia del operador y los impuestos del jugador son cuestiones distintas
Que un operador tenga o no licencia española no convierte automáticamente una ganancia en exenta o gravada. El estatus regulatorio de la plataforma y la obligación fiscal del contribuyente responden a marcos diferentes. La página de licencia de LocoWin analiza si existe título habilitante DGOJ y el historial regulatorio de Starscream Limited. La fiscalidad del jugador se basa en las reglas del IRPF aplicables a sus ganancias y pérdidas.
Si un lector está decidiendo qué importancia dar al marco regulatorio español, conviene consultar directamente el registro oficial de la DGOJ y mantener esa comprobación separada del análisis fiscal.
No confunda «ganancia de juego» con cada premio aislado
En una actividad con múltiples apuestas puede haber numerosos resultados positivos y negativos antes de llegar al balance del periodo. El manual de la AEAT permite computar determinadas pérdidas de juego hasta el límite de las ganancias, lo que obliga a considerar ambos lados de la actividad y no solo los cobros más visibles.
Eso no significa que el usuario deba inventar un balance aproximado al final del año. Cuanto más fragmentada sea la actividad, más importante resulta conservar registros. Si se usan varios operadores, el análisis práctico debe reunir la información del periodo sin perder la trazabilidad de cada fuente.
Qué no cubre esta guía fiscal
Esta página no calcula tipos efectivos, no determina si una persona concreta está obligada a presentar declaración y no resuelve situaciones de residencia fiscal, doble imposición o actividad profesional. Tampoco extiende la regla descrita a loterías, premios promocionales u otros supuestos que tengan un tratamiento específico.
El objetivo es más limitado y verificable: explicar cómo trata el Manual de Renta 2025 las ganancias del juego en la base general y el límite de compensación de determinadas pérdidas. Si la situación incluye premios en especie, actividad en varios países, cambios de residencia o documentación incompleta, la respuesta puede requerir análisis adicional.
Para consultar la fuente primaria, el lector debe utilizar la sede electrónica de la Agencia Tributaria y seleccionar el manual del ejercicio que realmente vaya a declarar.
Checklist antes de preparar la declaración
- Identifique el ejercicio fiscal. No mezcle movimientos de años distintos.
- Descargue el historial disponible. Guarde depósitos, retiradas y, cuando exista, actividad de juego.
- Separe juegos y promociones. La AEAT no aplica la misma regla de compensación a todos los premios.
- Compruebe el manual vigente. Para la declaración de 2025, la referencia usada aquí es el Manual práctico de Renta 2025.
- No limite el análisis al saldo bancario. Reconstruya el resultado de juego con la documentación disponible.
- No convierta un ejemplo en una cuota. El impuesto final depende del conjunto de la declaración.
- Pida ayuda cuando falten datos. AEAT o un asesor pueden ser necesarios si el historial es incompleto o el caso tiene elementos especiales.
Preguntas frecuentes
¿Las ganancias de casino online están libres de impuestos en España?
No debe afirmarse que estén libres de impuestos. El Manual de Renta 2025 de la AEAT incluye los premios de juegos entre las ganancias patrimoniales que forman parte de la base imponible general.
¿Puedo restar todas mis pérdidas de juego?
La regla general descrita por la AEAT permite compensar determinadas pérdidas de juego hasta el límite de las ganancias obtenidas. Las pérdidas que exceden de las ganancias del periodo no se computan fiscalmente como pérdida de juego.
¿Una retirada bancaria equivale a la ganancia que debo declarar?
No necesariamente. El movimiento bancario ayuda a documentar la actividad, pero conviene reconstruir el resultado con el historial de juego y otros registros disponibles.
¿La falta de licencia DGOJ cambia automáticamente el IRPF?
No es la conclusión que puede extraerse de la fuente tributaria utilizada. El estatus regulatorio del operador y la fiscalidad del jugador son cuestiones distintas.
Conclusión: documentar primero, calcular después
La regla fiscal básica es clara a nivel informativo: las ganancias del juego forman parte del marco del IRPF y determinadas pérdidas pueden compensarse hasta el límite de las ganancias, de acuerdo con el Manual de Renta 2025. El paso práctico es conservar suficiente documentación para reconstruir el periodo y revisar la versión del manual correspondiente al ejercicio que se declara.
Esta página no sustituye una declaración individual. Para contexto regulatorio de la marca, consulte Licencia de LocoWin y situación regulatoria en España; para las medidas españolas relacionadas con depósitos, consulte Límites de depósito en el juego online en España; y para volver a la evaluación general, consulte LocoWin Casino en España o las Opiniones sobre LocoWin.
Creado por la redacción de «LocoWin Casino».